De onbelaste kilometervergoeding in 2026
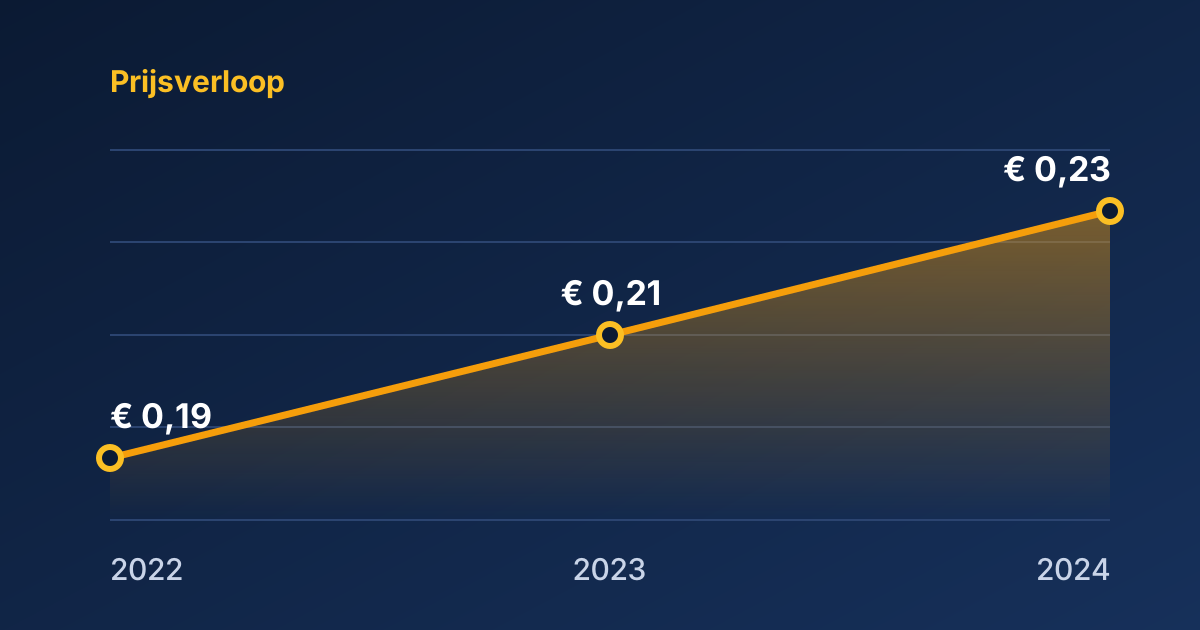
Een werkgever mag voor zakelijke reizen, waaronder woon-werkverkeer, een vergoeding per kilometer geven zonder dat daar loonbelasting over wordt ingehouden. Voor 2026 is dat maximaal € 0,25 per kilometer. Het kabinet heeft het bedrag verhoogd van € 0,23 naar € 0,25, met terugwerkende kracht tot 1 januari 2026. De Belastingdienst heeft dat bekendgemaakt in een nieuwsbericht van 25 juni 2026; de wettelijke verankering volgt via het Belastingplan 2027. De bron staat onderaan deze uitleg en op de pagina bronnen en peildata.
Het maakt voor dit maximum niet uit hoe je reist. Of je nu met je eigen auto, op de fiets, met de motor of lopend naar je werk gaat: het onbelaste bedrag per kilometer is hetzelfde. Reis je met het openbaar vervoer, dan mag je werkgever ook de werkelijke kosten van je vervoersbewijs onbelast vergoeden.
Belangrijk om te weten: de wet verplicht een werkgever niet om een reiskostenvergoeding te geven. Of je er een krijgt en hoe hoog die is, staat in je arbeidsovereenkomst, de personeelsregeling of je cao. Het bedrag van € 0,25 is alleen de grens tot waar de vergoeding onbelast blijft.
Zo rekent de calculator
Je kunt een reiskostenvergoeding op twee manieren ontvangen: per gereisde dag op basis van een declaratie, of als vast bedrag per maand. Voor een vaste vergoeding bestaat een praktische regeling die de Belastingdienst toestaat: reis je in de regel vijf dagen per week naar een vaste werkplek, dan mag de vergoeding worden berekend alsof je 214 dagen per jaar reist. Die 214 dagen houden al rekening met vakantie, feestdagen en ziekte.
Reis je in de regel minder dan vijf dagen per week, dan gaat dat aantal dagen naar verhouding omlaag. Bij vier reisdagen per week is dat vier vijfde van 214, oftewel 171,2 dagen. Bij drie dagen is het 128,4 dagen. De calculator rekent zo:
- Per reisdag = 2 × enkele reisafstand × vergoeding per km
- Reisdagen per jaar = 214 × reisdagen per week ÷ 5 (maximaal 214)
- Per jaar = vergoeding per reisdag × reisdagen per jaar
- Per maand = vergoeding per jaar ÷ 12
Voor de vaste vergoeding geldt daarnaast een voorwaarde over hoe vaak je minimaal naar die vaste werkplek reist; ook dat aantal wordt bij parttime reizen naar verhouding aangepast. Je werkgever moet kunnen onderbouwen hoeveel dagen per week je in de regel reist. Thuiswerkdagen tellen niet mee als reisdag. Voor thuiswerkdagen bestaat een aparte, onbelaste thuiswerkvergoeding.
Vergoedt je werkgever meer?
Spreek je met je werkgever een hogere vergoeding per kilometer af dan € 0,25, dan is het deel daarboven belast loon. Vul in de calculator het afgesproken bedrag in: we laten dan apart zien welk deel per jaar boven het onbelaste maximum uitkomt. Je werkgever kan ervoor kiezen dat extra deel ten laste van de vrije ruimte in de werkkostenregeling te brengen; voor jou is het dan toch onbelast. Dat is een keuze van de werkgever.
Krijg je minder dan het maximum, dan is je vergoeding volledig onbelast. Het verschil met het maximum mag je werkgever eventueel aanvullen; met de verhoging in 2026 kon een werkgever het extra bedrag van twee cent per kilometer zelfs met terugwerkende kracht onbelast nabetalen.
Welke afstand vul je in?
Vul de enkele reisafstand in tussen je woning en je vaste werkplek. De calculator verdubbelt die afstand voor de reis heen en terug. Werkgevers gebruiken voor de afstand meestal een gangbare routeplanner en de snelste of meest gebruikelijke route. Kies je een andere route omdat die je beter uitkomt, dan telt meestal toch de gebruikelijke afstand. Twijfel je over je situatie, kijk dan in het Handboek Loonheffingen van de Belastingdienst of vraag het na bij je salarisadministratie.
Hoe verhoudt de vergoeding zich tot je echte kosten?
€ 0,25 per kilometer is een fiscaal bedrag en geen kostprijs. Wat jouw auto echt kost per kilometer hangt af van verbruik, brandstofprijs en de vaste kosten van de auto. Met de ritkosten-rekenhulp zie je wat alleen de brandstof voor je woon-werkrit kost. Carpool je met collega's, dan helpt reiskosten delen om de kosten onderling te verdelen. Ben je zzp'er en gebruik je je privéauto voor je bedrijf, dan kun je als ondernemer voor de inkomstenbelasting dezelfde € 0,25 voor elke zakelijk gereden kilometer als kosten opvoeren.
Rekenvoorbeeld
Je woont 23 kilometer van je werk en reist vijf dagen per week met de auto. Je werkgever vergoedt het onbelaste maximum van € 0,25 per kilometer.
| Stap | Berekening | Uitkomst |
|---|---|---|
| Per reisdag | 2 × 23 × € 0,25 | € 11,50 |
| Reisdagen per jaar | 214 × 5 ÷ 5 | 214 dagen |
| Per jaar | 214 × € 11,50 | € 2.461,00 |
| Per maand | € 2.461,00 ÷ 12 | € 205,08 |
Werk je drie dagen op kantoor en twee dagen thuis, dan tellen er 128,4 reisdagen: dat geeft € 1.476,60 op jaarbasis en € 123,05 per maand. Spreek je € 0,30 per kilometer af bij vijf reisdagen, dan valt 214 × 2 × 23 × € 0,05 = € 492,20 per jaar boven het maximum en is dat deel belast.
Bronnen: Belastingdienst, verhoging onbelaste kilometervergoeding en Ondernemersplein, reiskostenvergoeding betalen.