Thuisladen
Laad je een elektrische auto van de zaak thuis op, dan mag je werkgever de stroom onbelast vergoeden. Maar niet elk tarief per kWh mag. Zo zit het volgens de Belastingdienst.
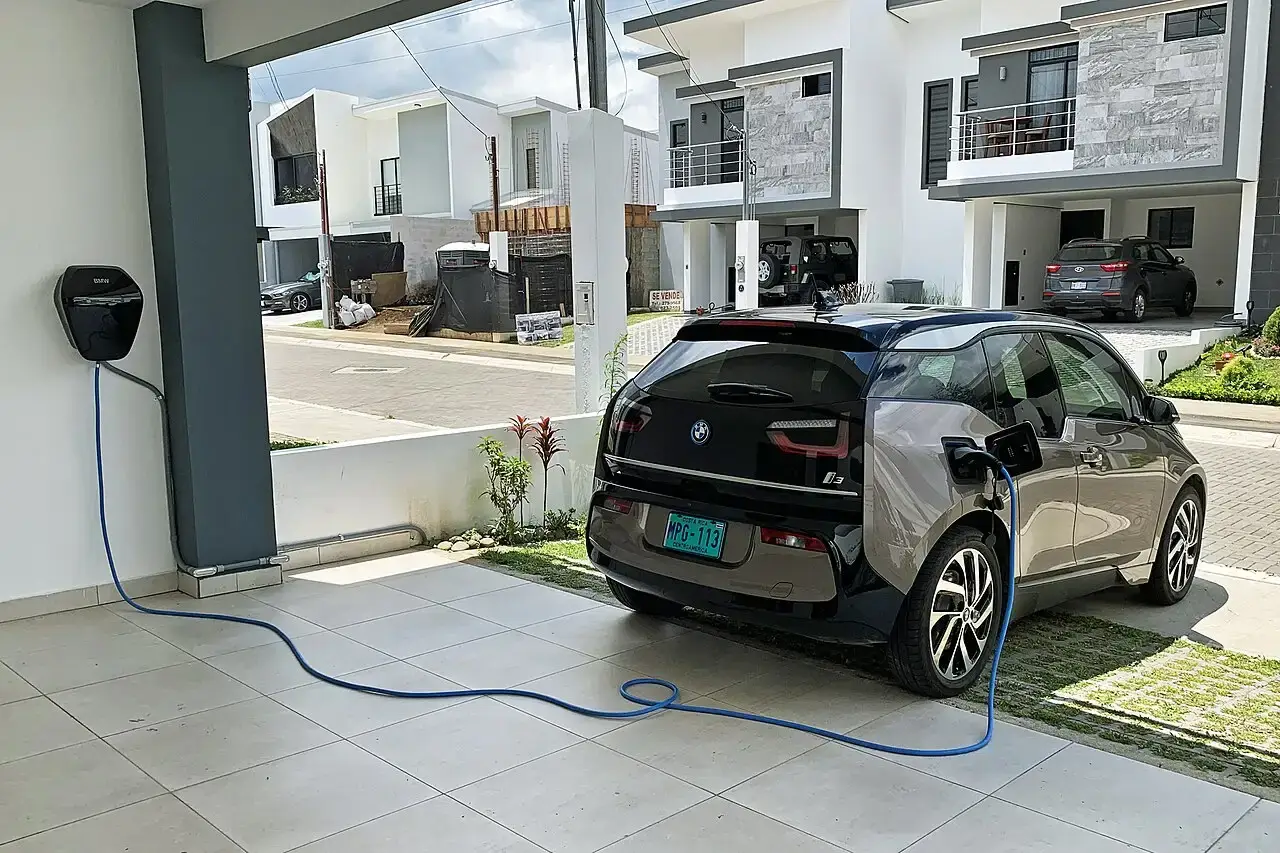
Steeds meer werknemers rijden elektrisch van de zaak en laden de auto 's nachts op de eigen oprit. De stroom loopt dan via de eigen meter en komt op de eigen energierekening. Logisch dat je dat geld terug wilt van je werkgever. Dat mag, en zonder dat er loonbelasting over gaat. Maar er zitten een paar haken en ogen aan, vooral bij het tarief per kWh. De kennisgroep van de Belastingdienst legde dat vast in twee standpunten.
Stroom voor de zaak is geen loon
Het uitgangspunt is eenvoudig. De auto is van de werkgever, dus de kosten van die auto zijn in principe ook kosten van de werkgever. Betaal jij de stroom om die auto op te laden, dan doe je eigenlijk een uitgave namens en voor rekening van je baas. De Belastingdienst noemt dat intermediaire kosten. Een vergoeding daarvoor telt niet als loon, zolang hij niet hoger is dan wat je echt hebt uitgegeven.
Laad je de auto van de zaak bij een openbare laadpaal in je straat, dan mag je werkgever wat je daar betaalt ook onbelast vergoeden.
Welke prijs per kWh telt?
Hier gaat het in de praktijk vaak mis. Volgens de kennisgroep telt niet alleen het variabele tarief, maar de integrale kostprijs: je variabele én vaste stroomkosten, gedeeld door het totale aantal kWh dat je huishouden verbruikt. Heb je zonnepanelen, dan mag ook een evenredig deel van de afschrijving daarvan meetellen. De vermindering van de energiebelasting mag je buiten beschouwing laten, voor zover die al opgaat aan je eigen privéverbruik.
Een vast gemiddeld tarief voor alle werknemers, bijvoorbeeld de gemiddelde consumentenprijs van het CBS, keurt de kennisgroep af. Energiecontracten, zonnepanelen en laadpalen die terugleveren verschillen te veel per huishouden. Wil een werkgever toch een vast bedrag per kWh geven, dan moet hij aannemelijk maken dat dat bedrag lager is dan de werkelijke kostprijs van álle werknemers. De kennisgroep noemt dat zelf een onhaalbare kaart.
Of: een zakelijke afspraak
Er is een tweede route. Werkgever en werknemer kunnen afspreken dat de werknemer stroom levert tegen zakelijke voorwaarden, net als een energiebedrijf. Ook dan valt de vergoeding buiten het loon, en mag eigen zonnestroom meetellen. Het tarief moet dan, samen met de looptijd, marktconform zijn op het moment dat de afspraak wordt gemaakt. Als voorbeeld noemt de Belastingdienst een afspraak van 1 september 2024 tot 1 september 2025 tegen € 0,26 per kWh, die binnen de marktprijzen van dat moment viel. Een tarief gebaseerd op CBS-gemiddelden geldt níet als zakelijk, omdat daar ook oude contracten in zitten.
Wat betekent dit voor jou?
Rijd je elektrisch van de zaak, check dan hoe je werkgever de thuisstroom vergoedt. Is dat een vast tarief, vraag dan of het op een zakelijke afspraak met een vaste looptijd berust of op je werkelijke kosten. Krijg je meer dan je echt kwijt bent, dan kan de inspecteur het verschil als loon zien. Krijg je minder, dan betaal je zelf mee aan de auto van de zaak.
Houd daarom je eigen cijfers bij: je totale stroomkosten per jaar, je totale verbruik en hoeveel kWh de laadpaal registreert. Met slimme laadpalen gaat dat vaak automatisch. Let op: wissel je van energiecontract, dan verandert ook je kostprijs per kWh, en daarmee wat je werkgever onbelast mag vergoeden.
Benieuwd wat een kWh je per kilometer kost tegenover benzine of diesel? Reken het na met onze tool elektrisch, benzine, diesel en lpg vergelijken. De volledige standpunten staan bij de Kennisgroepen Belastingdienst en in KG:204:2024:13 over de vergoeding van laadkosten.
Zelf uitrekenen: Laadkosten elektrische auto berekenen · Bijtelling berekenen